Coparticipación en Jujuy: el proyecto de ley que redefine el reparto entre municipios
El proyecto de coparticipación en Jujuy fija porcentajes, coeficientes y nuevas exigencias fiscales para municipios y comunas. Conocé qué cambia.
El Poder Ejecutivo provincial remitió a la Legislatura un proyecto que modifica el vínculo financiero entre la Provincia y los gobiernos locales. La iniciativa de coparticipación en Jujuy fija reglas para repartir los recursos de la coparticipación federal y de ciertos impuestos provinciales, y suma herramientas de coordinación tributaria y de financiamiento de obras.
El texto se estructura en tres partes: el régimen de coparticipación municipal, el Fondo de Desarrollo Comunal (FODECO) y la Comisión Interjurisdiccional de Tributos. A eso agrega deberes de transparencia fiscal y controles sobre el destino de los fondos. Uno de los cambios centrales es que el reparto dejaría de sostenerse solo en acuerdos previos y pasaría a regirse por porcentajes y coeficientes fijados en la ley y su anexo.
Los porcentajes del reparto
El artículo 4 del proyecto precisa qué recursos integran la masa coparticipable municipal: coparticipación federal, impuesto inmobiliario, Ingresos Brutos e impuesto de Sellos. Los municipios recibirían el 16,30% de la coparticipación federal, el 50% del inmobiliario, el 20% de Ingresos Brutos y el 20% de Sellos. Esos porcentajes se calculan sobre cada concepto y no sobre una bolsa única, con las exclusiones y deducciones que prevé el artículo 3.
Definida la masa para los gobiernos locales, el artículo 5 dispone otra distribución: 5% para el FODECO, orientado a infraestructura; 7% para el conjunto de las municipalidades; 3% para el conjunto de las comunas; y 85% según los coeficientes del anexo. Para las partidas de municipalidades y comunas se considerarían tres variables: población, relación entre empleados y habitantes, y necesidades básicas insatisfechas. El 90% se asignaría por población, el 5% en función inversa de la relación entre personal y población, y el 5% restante por necesidades básicas insatisfechas. Habría transferencias mensuales, con indicadores actualizados según el censo nacional y el resto de las variables con revisión anual.
Qué cambia frente al sistema vigente
Más allá de los porcentajes, la propuesta reemplaza el esquema normativo actual por un sistema integral de coordinación financiera, fiscal y tributaria entre la Provincia y los municipios. Se fijan por ley porcentajes, criterios de reparto y coeficientes para cada jurisdicción. El FODECO financiaría infraestructura, equipamiento y compra de maquinaria, sin habilitación para gastos corrientes ni administrativos. Se crea una Comisión Interjurisdiccional de Tributos para analizar conflictos impositivos, asesorar a los gobiernos y armonizar normas.
También se suman obligaciones de información fiscal: los gobiernos locales deberían reportar presupuestos, ejecución de gastos, deuda, planta de personal y nómina salarial. La Provincia podría descontar de las transferencias aportes, obligaciones y deudas contemplados en el proyecto. La iniciativa deroga la Ley 5.329, que ratificó el Acuerdo de Relación Fiscal Provincia-Municipios, y la Ley 5.435, vinculada al Programa de Fortalecimiento y Saneamiento Municipal. El expediente no incluye una liquidación comparativa entre el régimen anterior y el propuesto, por lo que no permite establecer con certeza cuánto más o cuánto menos recibiría cada localidad.
Los puntos más sensibles
El artículo 27 exige a los municipios mantener la planta de personal declarada ante la Secretaría de Egresos Públicos a la fecha que fije la reglamentación, sin incrementarla después. Tampoco podrían otorgar aumentos salariales superiores a los acordados para la Administración Pública provincial en categorías análogas. Esas condiciones figuran entre los requisitos de transparencia fiscal y también se piden para acceder a anticipos financieros.
El artículo 28 habilita al Ejecutivo provincial a retener de las transferencias los importes de contribuciones patronales, aportes personales y obligaciones con el Instituto de Seguros de Jujuy y la Compañía de Seguros de Jujuy. También prevé descuentos por deudas con la Nación, la Provincia y otros organismos cuando se cumplan las condiciones, además de aportes para el funcionamiento de la Comisión Interjurisdiccional de Tributos. En la práctica, los montos calculados podrían sufrir deducciones antes de llegar a las cuentas locales.
El artículo 10 prohíbe crear tributos locales análogos a los nacionales o provinciales cuando haya coincidencia sustancial en objeto, hecho imponible, base de cálculo u otros elementos, con el fin declarado de evitar superposiciones. El FODECO, en tanto, no sería una transferencia de libre disponibilidad: la mitad se distribuiría por proyectos de obra sujetos a un análisis de factibilidad del Ministerio de Infraestructura, Servicios Públicos, Tierra y Vivienda, con facultades de la autoridad de aplicación para fijar prioridades; la otra mitad se repartiría mensualmente según los criterios de la distribución secundaria. Para acceder se deberían cumplir las exigencias de información fiscal.
Los anticipos financieros para municipios que no cubran su resultado económico tendrían carácter de préstamo, con condiciones de devolución a cargo del Ministerio de Hacienda y Finanzas. Podrían aliviar dificultades financieras, pero también generar obligaciones futuras.
Qué municipios podrían beneficiarse
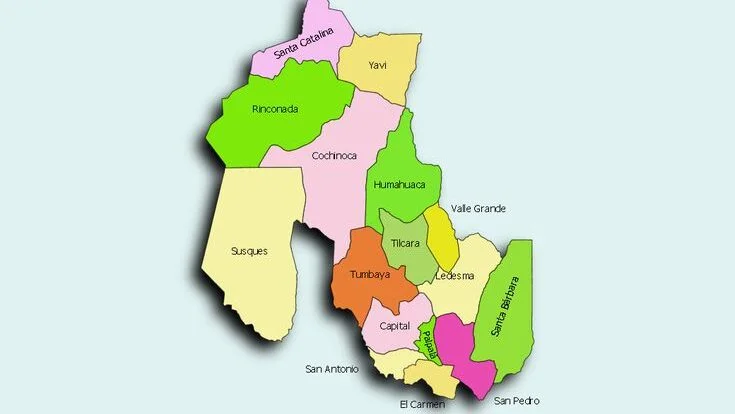
El reparto combina dos mecanismos: porcentajes para el conjunto de municipalidades y comunas, y coeficientes por localidad fijados en el anexo para el 85% de los fondos. Así, San Salvador de Jujuy tiene asignado el 26,83798%; San Pedro, el 9,56448%; Perico, el 7,71159%; y Palpalá, el 6,31203%. Esos valores no representan la porción de toda la coparticipación, sino la participación dentro de ese tramo específico.
Las localidades más pobladas tendrían mayor peso en el componente que se reparte por habitantes, mientras que las necesidades sociales y la relación entre personal y población también incidirían. Aun así, no puede afirmarse qué municipios ganarán o perderán, porque falta comparar lo que cada localidad percibe hoy con lo que le correspondería con el proyecto.
Las mayores exigencias recaerían sobre los gobiernos con dificultades para cumplir los requisitos de información, sostener la planta de personal dentro de los parámetros o adecuarse a las pautas salariales. También enfrentarían más restricciones las administraciones con deudas alcanzadas por las retenciones. Quienes necesiten financiamiento para gastos corrientes podrían recurrir a los anticipos, bajo condiciones de devolución, y quienes requieran obras tendrían la vía del FODECO si presentan proyectos viables y cumplen las exigencias fiscales. La discusión legislativa deberá determinar si los porcentajes y coeficientes logran un reparto más equitativo y previsible, y cómo las nuevas condiciones afectan la autonomía local. Para más información sobre la agenda legislativa, consultá la sección de política.